O titã siderúrgico da China: a fusão do grupo Baowu
Jay Zheng
21 de ago. de 2024
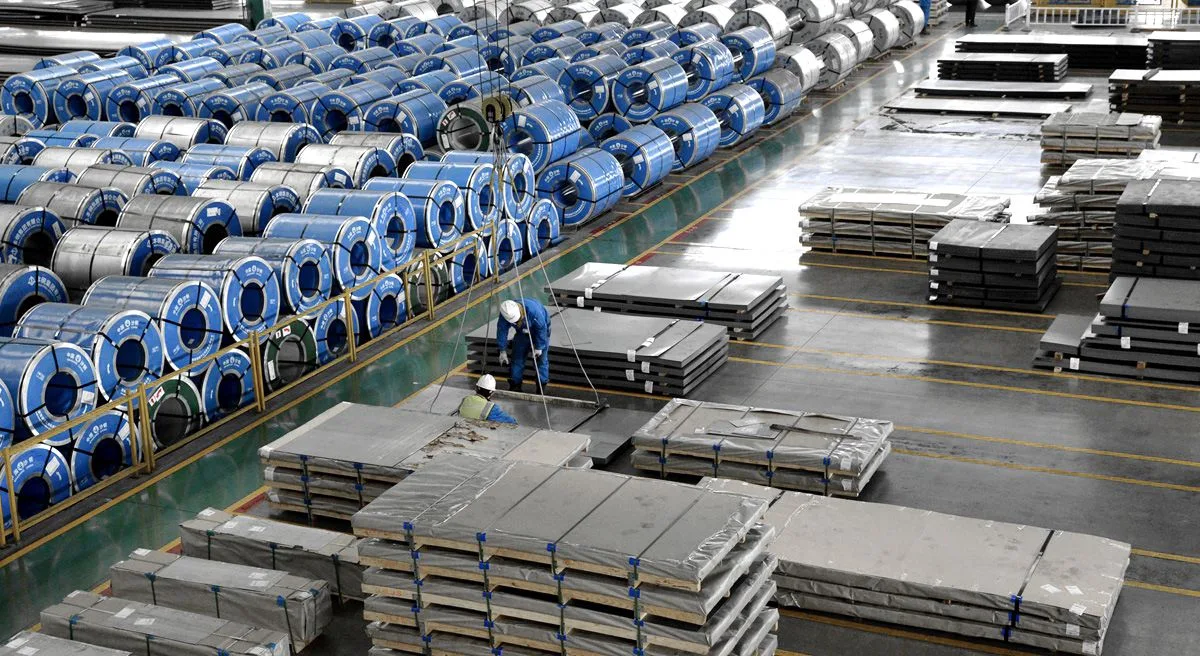
Com o rápido desenvolvimento da indústria siderúrgica da China desde a fundação da República Popular, houve dois momentos emblemáticos. Um foi a construção da primeira fase da Baosteel em 1978. O segundo foi a histórica fusão da Baosteel com o Wuhan Iron and Steel Group em 2016. Após uma década de desenvolvimento desde a fusão, o grupo Baowu tornou-se um representante da produção siderúrgica global, simbolizando a mais forte força produtiva da indústria siderúrgica chinesa.
Retrospectiva da fusão
A Baohui Steel Limited é agente da Baosteel há mais de 20 anos e viveu todo o processo da fusão da Baosteel com o Wuhan Iron and Steel Group. Atualmente, a indústria siderúrgica da China vive uma situação semelhante ao ambiente de mercado da época da fusão, há 10 anos. É hora de recordar essa fusão.
Naquela época, a indústria siderúrgica enfrentava os mesmos tipos de dificuldades que vemos hoje: mercado pessimista, capacidade de produção excessiva e eficiência insuficiente. Os principais culpados eram dois grandes problemas: primeiro, havia uma grande lacuna entre o que era produzido e o que era necessário, tanto em quantidade quanto em tipo. Isso aconteceu porque o mercado era deixado por conta própria, sem regras para orientá-lo. Segundo, as formas habituais de autocorreção do mercado não funcionavam, e isso ocorria principalmente porque não havia grandes empresas capazes de conduzir toda a indústria na direção certa.
Concentração de mercado
Vamos falar primeiro do segundo problema, isto é, o problema da concentração de mercado (não a concentração industrial).
Após a fusão, os 70 milhões de toneladas do Baowu representavam menos de 10% da produção nacional de aço bruto, o que não se poderia dizer trazer vantagem absoluta em quantidade. No entanto, após a fusão, a capacidade de controle de mercado do Baowu foi muito ampliada. Em três níveis: o primeiro nível é o nível de variedades — a participação de mercado do aço eletrossilício é de mais de 50%, a participação de mercado do aço eletrossilício orientado de alta indução magnética é de 90%, a participação de mercado de chapas automotivas é de 50%, a participação de mercado de chapas automotivas de alta resistência é de 70%, e outras séries frias, como chapas resistentes ao desgaste, chapas de alta resistência, folha de flandres e chapas pré-pintadas, são basicamente as primeiras em participação de mercado. Nessas variedades especiais de aço, o controle do Baowu é inigualável e pode até afetar o preço nacional.
Como influenciar o mercado à vista (spot)?
O segundo nível é o nível do mercado à vista. No passado, os produtos da Baosteel tinham pouco impacto no mercado à vista porque seguiam principalmente por venda direta, e o preço era várias centenas de yuans mais alto que o de outras empresas. Agora, os produtos do Baowu podem influenciar o mercado à vista. A primeira medida é apoiar vigorosamente comerciantes voltados principalmente à venda de spot, como a Baohui Steel Limited, para construir estoque spot por meio dos comerciantes, ajustar a oferta e a demanda do mercado e vender produtos para pequenas e médias empresas.
Em segundo lugar, a plataforma Ouyeel, subsidiária da Baosteel, desenvolveu-se da terceira maior plataforma de e-commerce de aço para a plataforma líder de e-commerce de aço ao longo dos anos. A rápida adesão e expansão da Baohui Steel Limited à nova plataforma também ampliou enormemente a influência do Baowu no mercado à vista e no mercado de e-commerce.
O terceiro nível é o mercado regional. Há três grandes regiões no sul: Leste da China, Centro-Sul e Sul da China. No Leste da China, os materiais de construção são liderados principalmente por empresas privadas como a Shagang, com cotações mais diversificadas, e as chapas são lideradas principalmente por poucas empresas, como Wuhan Iron and Steel e Zhongtian.
Na região Centro-Sul, tanto os materiais de construção quanto as chapas são liderados principalmente pelos recursos do Wuhan Iron and Steel; na região Sul da China, os materiais de construção são liderados principalmente pela Shaogang, do sistema Baosteel, e as chapas vêm principalmente do norte para o sul, incluindo Ansteel, siderúrgicas de Hebei, siderúrgicas do Leste da China, e a influência do Wuhan Iron and Steel não é pequena.
Ao mesmo tempo, após a produção da Base Zhanjiang da Baosteel, ela está gradativamente conquistando o direito de liderança na região Sul da China. Após a fusão da Baosteel com o Wuhan Iron and Steel, os materiais de construção e as chapas nas três grandes regiões do sul: no Leste da China, o aço resistente ao desgaste e o aço de alta resistência, com os esforços do Wuhan Iron and Steel e de nossos comerciantes, após 10 anos de desenvolvimento, a precificação do aço resistente ao desgaste baseia-se principalmente na precificação do Baowu.
Portanto, embora a participação na produção do Baowu após a fusão ainda não seja alta, ele tem forte influência em três dimensões diferentes: aços especiais, mercado à vista, plataforma de e-commerce e as três grandes regiões do sul. Assim, a fusão daquela época foi indubitavelmente muito bem-sucedida: independentemente de o nível de produção ter sido integrado, ou quão profunda foi a integração, isso não afetou o significativo fortalecimento da influência de mercado do grupo Baowu — e esse fortalecimento é mais capaz de resolver os problemas atuais da indústria siderúrgica do que a integração da produção.
Questão do descompasso de recursos
Sob uma perspectiva estratégica, o maior benefício trazido às duas empresas pela fusão da Baosteel com o Wuhan Iron and Steel está no nível financeiro. O mais importante é o "piloto de empresa de gestão de investimento de capital estatal". Com esse piloto, é legítimo usar o mercado de capitais como ponto de partida para integrar estatais em dificuldades em várias localidades. Há muitas dessas empresas, e todas têm certas características, como as terras raras da Baotou Steel, as rodas e perfis H da Ma'anshan Iron and Steel etc. Além disso, a concorrência na indústria siderúrgica agora se transformou em uma competição de fluxo de caixa: perdas, equipamentos de proteção ambiental, altos custos financeiros, alavancagem energética e realocação de usinas siderúrgicas urbanas — tudo isso está espremendo o fluxo de caixa das empresas siderúrgicas. Deve-se dizer que o recurso mais importante da indústria siderúrgica atual é o capital. A fusão da Baosteel com o Wuhan Iron and Steel significa o nascimento de uma empresa com enorme fluxo de caixa (acumulação da Baosteel + apoio da comissão de supervisão e administração de ativos estatais + inclinação de Xangai, Hubei e Guangdong), que naturalmente desempenhará um papel enorme na promoção da alocação racional de outros recursos. Assim, a otimização da alocação de recursos precisa ser penteada por empresas oligopolistas como o Baowu.
Questões relacionadas ao poder brando (soft power)
O primeiro é o nível tecnológico e de gestão da Baosteel. Quem nunca esteve na Baosteel talvez não perceba. Como agente da Baosteel, o autor precisa permanecer na Baosteel por mais de 3 semanas a cada ano. A Baosteel tem o conselho de administração mais padronizado entre as estatais (para evitar o risco estratégico trazido pela troca da pessoa no controle), é a única empresa siderúrgica da China que está na vanguarda da tecnologia (chapas automotivas de alta resistência + carroceria branca + aço eletrossilício orientado de alta indução magnética + manufatura inteligente e robótica + gestão ambiental), e a empresa siderúrgica com o mais alto nível técnico e não técnico de trabalhadores da China (operários inventores + talentos altamente qualificados + espírito de cima a baixo); o nível de gestão é o mais abrangente — a Baosteel não está no mesmo patamar de outras empresas da China. Com três Baosteels, a indústria siderúrgica da China estaria livre de preocupações.
O segundo é a integração das empresas. Para ser honesto, a produção da Baosteel e do Wuhan Iron and Steel não precisa ser integrada. Embora o aço tenha benefício de escala, essa escala é limitada. No momento, a escala de planta única atingiu 16 a 18 milhões de toneladas, o que já atingiu o limite logístico e de gestão. Por isso, as fábricas de Gwangyang da Posco, várias fábricas da Nippon Steel e, no país, as ações da Baosteel, Tangshan, pátio da Shagang etc., não excedem essa escala.
O chamado efeito de integração trazido pela integração é principalmente: 1. compra centralizada de matérias-primas, 2. sinergia de planejamento e linhas de produção, 3. estratégia unificada de vendas de produtos, 4. sinergia logística, 5. compartilhamento de tecnologia e patentes — os efeitos nesses aspectos são visíveis. O invisível está no nível cultural e de gestão. Desta vez, na fusão da Baosteel com o Wuhan Iron and Steel: sinergia de mercado > sinergia estratégica > sinergia logística > sinergia tecnológica, e se o nível cultural está unificado não é tão importante.
O terceiro é a redução de capacidade da indústria. Em resumo, são necessários pelo menos 2-3 ciclos da indústria. No fundo do primeiro ciclo, em 2015, algumas empresas se retiraram e outras ficaram feridas, consumindo o fundo antigo de décadas, fechando uma vez e depois renascendo quando o preço do aço subiu. Atualmente, em 2024, estamos vivendo outro fundo de ciclo, e haverá um lote de empresas que morrerão. Após passar por essas duas ou três rodadas, a capacidade será naturalmente removida. Assim, esse processo não é uma trajetória contínua de declínio até atingir o fundo de uma só vez. Com outras empresas saindo ou buscando ser adquiridas, as vantagens do Baowu se ampliarão ainda mais, tornando-o eventualmente um oligopólio. Com o aprimoramento da concentração da indústria, comerciantes como a Baohui Steel Limited também acompanharam o grupo Baowu na construção de um sistema moderno de cadeia de suprimentos de aço.
Conclusão
O propósito da fusão do Baowu é, naturalmente, o monopólio, e o monopólio serve para obter "o direito de falar". Isso também indica que a indústria siderúrgica da China fará uma voz mais forte no mercado internacional. Para as mineradoras, para a proteção comercial, finalmente há um escudo para se defender; quanto a se pode contra-atacar, aguardaremos para ver.